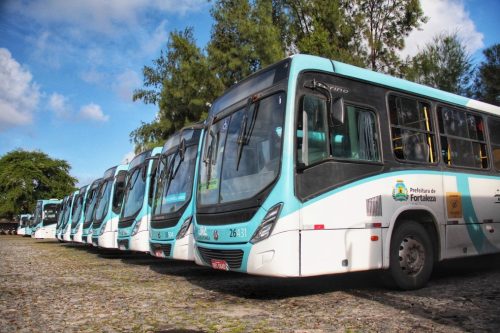
O Supremo Tribunal Federal, STF, reconheceu repercussão geral no Agravo em Recurso Extraordinário de número ARE 1.370.843, dando origem ao Tema 1415, em que se discute se os valores descontados do empregado a título de vale-transporte e auxílio-alimentação devem ou não compor a base de cálculo da contribuição previdenciária patronal. O julgamento de mérito ainda não tem data definida, mas a simples admissão da discussão já acende um alerta grave para as empresas: a ameaça da ampliação desmedida da carga tributária sob o disfarce de interpretação constitucional.
A pergunta que deve ser respondida ao cidadão é: o que isso significa na prática? O reconhecimento da repercussão geral no Tema 1415 significa que a decisão do STF terá efeito vinculante para todos os tribunais do país, podendo obrigar as empresas a incluir os valores de vale-transporte e auxílio-alimentação na base de cálculo da contribuição previdenciária patronal. Isso representa risco concreto de aumento da carga tributária, geração de passivos retroativos e maior insegurança jurídica, além de um possível efeito em cascata sobre os trabalhadores, que podem acabar arcando indiretamente com a elevação dos custos empresariais.
O ponto central é simples. O vale-transporte não é salário, nem jamais pretendeu sê-lo. Trata-se de um benefício de natureza indenizatória, destinado a garantir que o trabalhador possa se deslocar até o local de trabalho. Não é rendimento disponível, mas um custo necessário ao exercício da atividade laboral. Incluir esse valor na base de cálculo da contribuição previdenciária patronal equivale a tributar a própria obrigação do empregador de viabilizar a prestação do serviço.
Do ponto de vista prático, o impacto seria devastador. Empresas que já enfrentam um ambiente tributário asfixiante se veriam obrigadas a suportar novo encargo, sem qualquer correspondência em acréscimo patrimonial para o trabalhador. Em termos constitucionais, a medida afronta o conceito de remuneração e esvazia o princípio da capacidade contributiva, transformando obrigação acessória em fonte de receita previdenciária.
O Superior Tribunal de Justiça, STJ, já havia firmado entendimento no sentido de que os descontos relativos a vale-transporte e vale-alimentação não modificam o conceito de salário, sendo meras técnicas de arrecadação. Esse raciocínio, embora correto em essência, tem sido invocado pela Fazenda Nacional de forma distorcida para sustentar que, mesmo assim, haveria base de incidência da contribuição patronal. É justamente essa linha de raciocínio que precisa ser rechaçada pelo STF: trata-se de uma lógica que confunde o instrumento de custeio com a natureza jurídica do benefício.
O que se observa é uma interpretação que desconsidera a própria letra da Lei nº 7.418/1985, que regulamenta o vale-transporte, estabelecendo de forma literal no art. 2º, que ele é um benefício fornecido pelo empregador para custear o deslocamento do trabalhador, não tem natureza salarial, não se incorpora à remuneração para quaisquer efeitos, não constitui base de incidência de contribuição previdenciária ou de Fundo de Garantia por Tempo de Serviço e nem se configura como rendimento tributável do trabalhador.
Da mesma forma, a Consolidação das Leis do Trabalho (CLT), em seu art. 457, deixa claro que apenas integra o salário aquilo que representa contraprestação direta pelo trabalho, o que não se aplica aos valores de deslocamento ou alimentação fornecidos como auxílio.
Se o STF decidir pela inclusão desses benefícios na base de cálculo da contribuição previdenciária patronal, estará desconsiderando normas expressas que distinguem remuneração de verba indenizatória, ampliando indevidamente o conceito de salário previsto no art. 28 da Lei nº 8.212/1991 e comprometendo a segurança jurídica das empresas. O reconhecimento da repercussão geral, embora útil para uniformização, exige prudência: não se trata apenas de arrecadação, mas de preservar a distinção legal entre salários e benefícios indenizatórios.
A expectativa legítima é que a Suprema Corte reafirme a interpretação consolidada pela legislação, garantindo que o vale-transporte e o auxílio-alimentação permaneçam fora da base de cálculo previdenciária, em respeito à Constituição e às leis que regulam a matéria. Caso contrário, abre-se precedente perigoso de tributação sobre parcelas que, por sua própria natureza, não constituem renda do trabalhador, invertendo o princípio da capacidade contributiva previsto no art. 145, §1º, da Constituição Federal.
Érica Martins é Advogada, Mestranda em Direito Constitucional pela Unifor, Especialista em Direito e Processo do Trabalho e Direito Previdenciário pelo Centro Universitário Estácio do Ceará, Professora Universitária, Conselheira Estadual da OAB-CE e Diretora Adjunta de Políticas Educacionais para mulheres da Escola Superior da Advocacia no Ceará (ESA-CE)