O que Eduardo Giannetti nos ajuda a entender sobre a bolsa e os juros depois da eleição
Em 5 de outubro, o Ibovespa, principal índice da bolsa brasileira, subiu 7,70% e fechou pela primeira vez acima dos 200 mil pontos. Três semanas depois, no primeiro pregão após a reeleição de Lula, devolveu 13,88% em um único dia. O dólar saltou mais de 8%, para perto de R$ 5,40, e os juros que o mercado cobra para emprestar dinheiro a prazos longos dispararam. O que explica uma virada tão maluca?
Não é de hoje que falo da contribuição de Giannetti para refletirmos sobre o que nos acontece em termos políticos e econômicos. Em O Valor do Amanhã, o economista e filósofo investiga a natureza dos juros: o prêmio exigido para trocar o consumo de hoje por uma promessa de amanhã. Para ele, a taxa de juros não é só uma ferramenta contábil ou monetária. Ela expressa algo mais profundo, a nossa relação com a espera, a paciência e a confiança.
A ideia é simples. Imagine que alguém lhe peça dinheiro emprestado e prometa pagar daqui a cinco anos. Quanto mais você duvida dessa promessa, mais vai querer receber em troca. Os juros são o preço dessa dúvida: quanto menos previsível e menos crível é o amanhã, maior a compensação exigida hoje. É exatamente isso que o mercado brasileiro acaba de nos mostrar na prática.
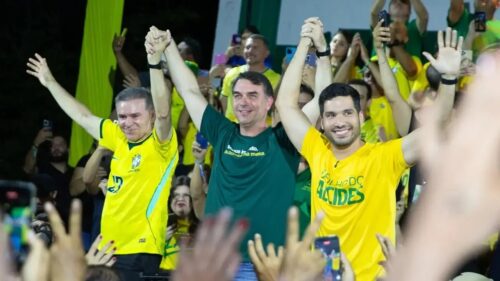
Lula foi reeleito em 25 de outubro, para o quarto mandato, com 51,75% dos votos válidos contra 48,25% de Flávio Bolsonaro. Depois do primeiro turno, o mercado tinha comemorado e apostado em um desfecho diferente. Com a confirmação do resultado, as apostas foram desfeitas de uma vez. Os contratos de juros futuros, que mostram o que o mercado cobra para emprestar ao país nos próximos anos, subiram de forma acentuada. O de vencimento em janeiro de 2031 chegou a 15,94% ao ano na máxima do dia, 330 pontos-base (3,3 pontos percentuais) acima do fechamento anterior.
Quando cobra mais para esperar, o mercado está dizendo que enxerga mais risco no caminho: inflação mais difícil de domar e dúvidas sobre se as contas públicas fecham. Giannetti nos ajuda a ver outro lado do problema. Governos, como as pessoas, também podem ser impacientes. Aqui proponho uma leitura a partir dele: quem prioriza os ganhos políticos imediatos e adia o ajuste das contas é como quem usa o cartão de crédito hoje e deixa a fatura para depois. O mercado percebe e reage encarecendo o crédito, o que eleva os juros de toda a economia.
Uma empresa vale, em essência, o que se espera que ela ganhe nos próximos anos. Só que esse ganho futuro precisa ser “trazido para hoje”, e é aí que os juros entram. Quanto mais altos eles estão, menos vale hoje um dinheiro que só virá lá na frente, assim como ninguém paga hoje o mesmo por R$ 100 que só vai receber daqui a dez anos e por R$ 100 em mãos. Ao mesmo tempo, os títulos do governo, que passam a pagar mais, ficam mais atraentes do que as ações. O resultado é uma bolsa mais barata.
Mas a queda de 13,88% não foi só isso. Foi também a reversão de uma aposta. Depois do primeiro turno, o Ibovespa havia renovado máximas históricas, e o último fechamento antes do segundo turno estava em 205.083 pontos. Uma queda de 13,88% a partir daí leva o índice a algo em torno de 176 mil pontos, cerca de 8% abaixo dos 192 mil pontos de antes do primeiro turno (cálculo próprio, a partir dos fechamentos). O mercado desfez o rali e foi além, o que sugere que passou a exigir um prêmio pelo risco maior do que cobrava antes de qualquer desfecho eleitoral. Nos dias seguintes houve acomodação parcial: em 27 de outubro, os juros futuros recuaram depois de subir mais de 200 pontos-base na véspera, e o dólar fechou em R$ 5,35.
Esse choque também costuma encurtar o horizonte de quem decide. Em economias em que as regras fiscais mudam com frequência, empresários e investidores passam a planejar para o curto prazo. Projetos de maturação longa, como fábricas, infraestrutura e novas linhas de produção, perdem espaço para aplicações de resultado rápido, o que freia o investimento e o crescimento.
O núcleo da reflexão de Giannetti é a tensão entre o apelo do consumo no presente e a construção paciente do futuro. Uma sociedade que não chega a um consenso mínimo sobre esse equilíbrio entre hoje e amanhã acaba pagando mais caro para financiar o próprio porvir. A tabela resume como essa tensão apareceu nos mercados e o que ela exige do novo mandato:
Impaciência com o futuro
Como apareceu nos mercados: Pressa por retorno e aversão a prazos longos: o juro futuro com vencimento em janeiro de 2031 chegou a 15,94% ao ano na máxima do dia.
Desafio do novo mandato: Conciliar promessas de bem-estar social com o controle da dívida do governo.
Credibilidade das regras
Como apareceu nos mercados: Dólar com alta de mais de 8% em um único pregão e juros longos mais caros.
Desafio do novo mandato: Mostrar responsabilidade na condução da Fazenda e no arcabouço fiscal.
Confiança nas promessas
Como apareceu nos mercados: Ações mais barata; o Ibovespa caiu 13,88% no primeiro pregão após o segundo turno.
Desafio do novo mandato: Garantir segurança jurídica e previsibilidade a quem investe e produz.
Os preços dos ativos não reagem apenas a posições ideológicas, mas também à rigidez das restrições do orçamento. A realidade material sempre cobra a fatura do tempo.
Por isso, o desafio do governo reeleito vai além da vitória nas urnas. Os primeiros sinais, como a composição e os anúncios da equipe econômica e o desenho do Orçamento de 2027, serão lidos pelo mercado como indícios de quanto o poder público está disposto a esperar. Sem um horizonte nítido de equilíbrio fiscal e segurança institucional, o amanhã continuará custando caro demais no Brasil. Restaurar a confiança no futuro é o caminho para reduzir o prêmio de risco que hoje penaliza o investimento e o crescimento do país.