Por Rui Farias
Ser empresário no Brasil não é fácil. Isso não é novidade alguma para quem assume a missão de empreender, considerando as dificuldades naturais impostas pelo mercado.
Merecem grande reconhecimento, portanto, aqueles que não apenas conseguem empreender, construído uma nova atividade empresarial, mas criam uma nova forma de relacionamento entre consumidores e vendedores.
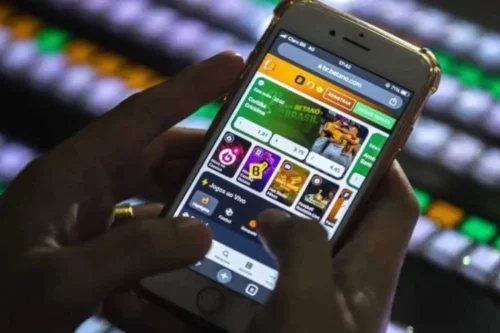
As empresas que trouxeram para o ambiente digital a oferta de produtos e serviços como Uber, Airbnb, Ifood, Rappi, dentre outras, criaram mercados de interação entre comprador e vendedor de forma inovadora e disruptiva, gerando o que se passou a chamar de marketplace, ou seja, ambiente digital de mercado para contratação.
Dentro desse mercado, as empresas que criaram esses ambientes são prestadoras de serviço que exigem uma contraprestação – via de regra, incidindo sobre um percentual da transação realizada usando suas plataformas – das empresas que ofertam suas atividades nesses ambientes.
Nesse sentido, como prestadoras de serviço, por natureza, em seus planos de negócio e planejamento tributário não se cogitaria em avaliar a sua relação com os fiscos Estaduais, já que não realizariam venda de mercadorias, sendo apenas intermediadores entre compradores e vendedores.
Ocorre que, como já indicado anteriormente, ser empresário no Brasil envolve a capacidade de adaptação a circunstâncias que podem ocorrer das formas mais inusitadas, principalmente quando se trata do ambiente da tributação.
O Estado do Ceará, por meio da Lei Estadual, nº 16.904, de 03 de junho de 2019, acrescentou ao artigo 16 da Lei 12.670, o inciso XI nos termos em seguida: “Art. 16. São responsáveis pelo pagamento do ICMS: XI – o intermediador das operações relativas à circulação de mercadorias que promova arranjos de pagamento ou que desenvolva atividades de marketplace, desde que o contribuinte do ICMS não tenha emitido documento fiscal para acobertar a operação de circulação.”
Isso significa que, desde a data em questão, as empresas que atuam como marketplace terão de manter registro e zelar pela emissão de todos os documentos fiscais (notas fiscais ou cupons fiscais), de todos os comerciantes que integrarem seus aplicativos. Farão um papel de “fiscal” da emissão desses documentos, sob pena de serem responsáveis pelo ICMS devido pelos comerciantes que não realizarem o recolhimento dos seus impostos.
Indaga-se: a fiscalização não seria papel do Estado? Não deveria ele criar os meios de combate à sonegação, usando sua estrutura e seus agentes? Por que exigir de terceiros essa responsabilidade de cobrar a emissão de documentação fiscal? De fato, a fiscalização é papel do Estado. Não poderia o Estado delegar aos empresários o exercício das atribuições de fiscalizar o recolhimento de tributos.
Ocorre que nossa legislação tributária permite que se aponte terceiro, que não seja o contribuinte do tributo, mas tendo relação direta com este, como responsável solidariamente ou subsidiariamente do valor devido pelo contribuinte.
Ou seja, o Estado do Ceará pode efetivamente indicar o terceiro, no caso, a empresa que atue como marketplace, para figurar como responsável tributária, não se verificando ilegalidade na prática.
Mas questiona-se se não deveriam ser buscadas outras alterativas para a fiscalização direta dos contribuintes que integram o marketplace, ao invés de buscar a via mais simples de impor outro ônus ao empresário que inova e cria um novo ambiente de negócios.
Por que os empresários que criam o ambiente virtual de negócios devem ter agora que se preocupar com o ICMS de seus contratantes? Sequer são contribuintes desses tributos e terão que passar a adquirir conhecimentos específicos e próprios da sistemática do ICMS, senão, criar setores próprios em suas empresas para acompanhar a legislação estadual.
O foco do empresário deixará de ser voltado à experiência do consumidor e passará a ser o de montar formas de controle (de emissão de documentos fiscais) dos que integram o ambiente virtual, tornando mais oneroso para o empresário e, consequentemente, ao consumidor, ante o novo risco que foi a ele atribuído. Sem falar que, inevitavelmente ficará mais burocrática a atuação dos empresários, já que toda venda dependerá do prévio recebimento do documento fiscal pelo operador do marketplace.
Esse é mais um breve relato das pedras que são colocadas no meio do caminho do empresário, que diretamente geram consequências para o consumidor, afetando a eficiência do mercado. O custo do serviço será naturalmente atingido e, possivelmente, a qualidade. Tudo isso por uma intervenção do Estado na apuração do ICMS, em um dispositivo legal, aparentemente simples e inofensivo.
O Brasil é um dos países com o sistema tributário mais complexos do mundo e isso não nos deve dar orgulho. No mais recente estudo realizado pelo Banco Mundial, denominado “Doing Business – Measuring Business Regulations”,[1] o Brasil ocupou o 184º lugar no ranking de pagamento de tributos, de um total de 190 países examinados. Ficamos à frente apenas da República do Congo, Bolívia, República Central Africana, Chad, Venezuela e Somália.
O sistema tributário não está conectado a realidade econômica global, sendo o presente exemplo mais um caso, dentro muitos, onde a interferência direta do Estado prejudica a economia com suas práticas tributárias.
[1] https://www.doingbusiness.org/en/rankings