O fato: Seis anos depois de transformar a maneira como os brasileiros movimentam dinheiro, o Pix se prepara para uma nova etapa. O Banco Central anunciou nesta segunda-feira (16) que trabalha em soluções para permitir pagamentos por aproximação sem conexão à internet, ampliar operações de crédito e integrar o sistema brasileiro a plataformas internacionais de transferências instantâneas.
O conjunto de iniciativas pretende consolidar o Pix como uma infraestrutura financeira que ultrapassa as transferências bancárias e passa a disputar espaço em novas modalidades de pagamento, financiamento e transações internacionais.
O Pix off-line: Uma das principais novidades em estudo é a possibilidade de realizar pagamentos por aproximação mesmo quando o consumidor estiver sem acesso à internet. A tecnologia NFC, que permite a comunicação entre dispositivos próximos, poderá ser utilizada em celulares, cartões com chip, pulseiras, etiquetas eletrônicas e relógios inteligentes.
A modalidade representa uma evolução do Pix por aproximação, disponível desde fevereiro de 2025, mas que ainda depende de conectividade. Na solução em desenvolvimento, o pagador poderá iniciar a operação sem estar conectado à rede.
O Banco Central não estabeleceu uma data para o lançamento.
Por que importa: A inovação poderá ampliar a utilização do Pix em localidades com cobertura precária de internet e facilitar pagamentos cotidianos. Também abre possibilidades para pessoas que não utilizam aplicativos bancários com frequência ou enfrentam dificuldades de acesso digital.
O avanço aproxima o Pix da experiência dos cartões por aproximação, com potencial para fortalecer a concorrência entre diferentes meios de pagamento.
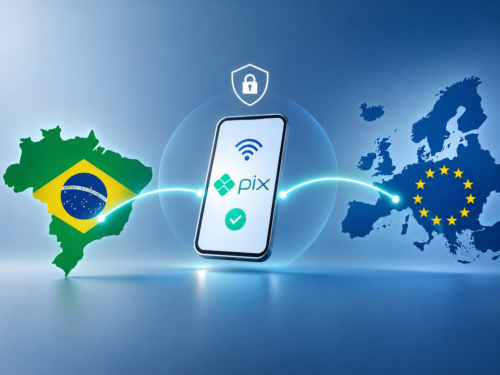
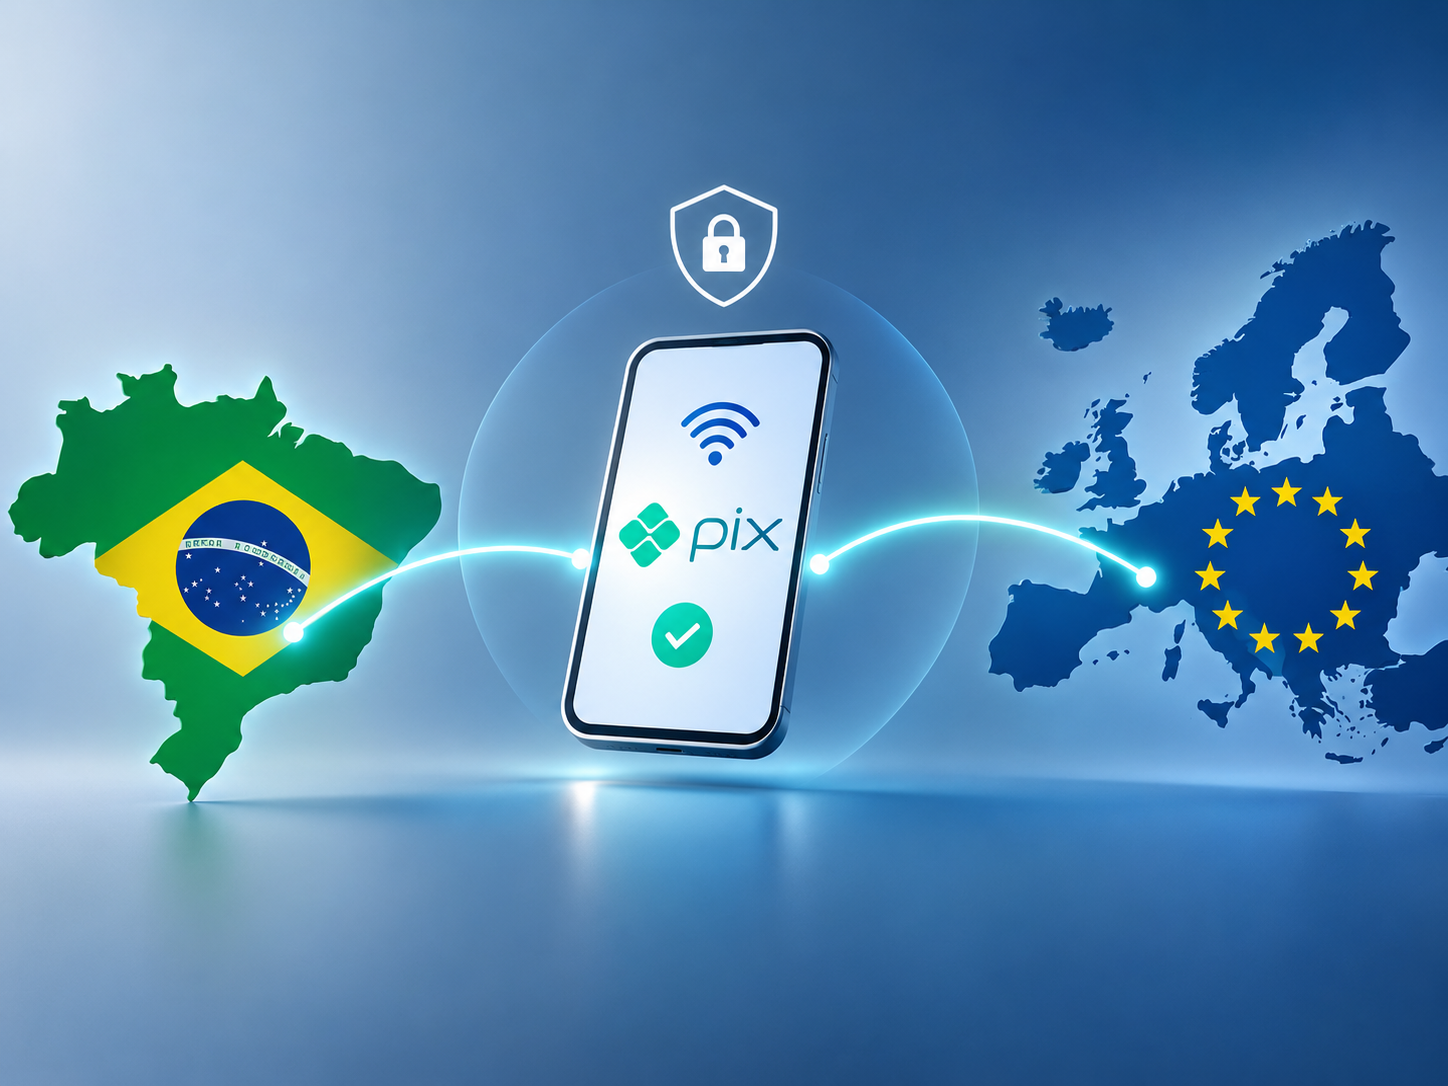
A conexão internacional: Outra frente estratégica é a integração do sistema brasileiro com plataformas estrangeiras. O Banco Central e o Banco Central Europeu já iniciaram estudos sobre a possibilidade de conexão com o TIPS, infraestrutura de pagamentos instantâneos da zona do euro.
A iniciativa poderá permitir transferências internacionais mais rápidas e simplificadas, reduzindo etapas operacionais que hoje tornam as remessas transfronteiriças mais complexas.
A integração ainda depende de avaliações técnicas, jurídicas e regulatórias. Não há cronograma definido para sua implementação.
O crédito: O planejamento do Banco Central também prevê utilizar o Pix como instrumento de modernização do financiamento empresarial. Entre as propostas estão a possibilidade de oferecer recebimentos futuros pelo sistema como garantia de empréstimos e a liquidação imediata de duplicatas eletrônicas por QR Code.
A expectativa é melhorar a qualidade das garantias e criar condições para reduzir custos de crédito, especialmente entre pequenos e médios negócios.
O Pix Automático, criado para pagamentos recorrentes, também deverá ganhar funcionalidades mais flexíveis, permitindo cobranças parciais e operações sem periodicidade fixa.
Os números: A dimensão alcançada pelo Pix ajuda a explicar a ambição do Banco Central. Em apenas seis anos, o sistema se tornou parte central da economia brasileira.
Transações até outubro de 2026
76 bilhões
+17,6% em um ano
Usuários pessoas físicas
154 milhões
89% da população adulta
Chaves cadastradas
1 bilhão+
Marca superada em 2026
Recorde diário, 6 de novembro
319,7 mi
Operações em 24 horas
Fonte: Banco Central, balanço divulgado em 16 de novembro de 2026.
A segurança: A expansão virá acompanhada de novos mecanismos contra golpes. O Banco Central desenvolve um indicador de risco de fraude baseado em aprendizado de máquina, destinado a auxiliar as instituições financeiras na identificação de operações suspeitas. Também prepara critérios mínimos para bloqueios preventivos.
Entrelinhas: O Pix deixou de ser apenas uma alternativa às transferências bancárias tradicionais. Tornou-se uma plataforma pública sobre a qual podem ser construídos serviços financeiros, soluções comerciais e instrumentos de crédito.
O desafio da próxima etapa será combinar três objetivos: ampliar o acesso, assegurar a confiabilidade das operações e integrar o Brasil aos fluxos internacionais de pagamentos.
A possibilidade de funcionar sem internet amplia a dimensão social do sistema. A conexão com outros países, por sua vez, aponta para sua projeção internacional.
O que vem a seguir: As funcionalidades anunciadas ainda dependem de desenvolvimento, testes e regulamentação. O Banco Central não informou quando o Pix off-line estará disponível nem estabeleceu uma data para a integração com o sistema europeu.