Vou iniciar este artigo sendo direto : O nosso país não pode deixar voltar as “bets”, principalmente nesse momento que precisamos recuperar a capacidade de poupar, de investir e reduzir o endividamento das famílias. Por isso , estímulo a todos e todas assinarem o manifesto no portal https://betsnuncamais.com.br.
O Banco Central (BACEN) hoje fornece séries mensais de inadimplência por modalidade, inclusive cartão e crédito pessoal.[1] A taxa de inadimplência média total registada pelos bancos nas operações de crédito permaneceu em 6% em setembro e a taxa de inadimplência das famílias nas operações de crédito com recursos livres atingiu 8,1% em setembro, alta de 0,1 ponto percentual em relação a agosto e de 1,2 ponto percentual em doze meses.
Com isso, o valor continuou sendo o maior desde o início da série histórica revisada pelo BACEN em março de 2011.
O indicador de inadimplência do Banco Central considera as operações com atraso superior a 90 dias, tanto das pessoas físicas quanto das empresas.
- No caso das pessoas físicas, a inadimplência permaneceu em 6% em setembro, o maior patamar da série histórica.
- Já para as empresas, a inadimplência recuou de 3,4% para 3,3% no mês passado.
A inadimplência é motivada por diversos fatores, que têm seu início na falta de planejamento e educação financeira, mas também passa por fatores imprevisíveis, redução de rendimento, desemprego e fatores comportamentais e psicológicos.
Nos últimos anos, o cenário socioeconômico brasileiro foi profundamente transformado por esse fenômeno digital: a ascensão avassaladora das plataformas de apostas online, popularmente conhecidas como “bets”. O que começou como uma promessa de entretenimento e “renda extra”, rapidamente se transformou em uma das maiores forças de desestabilização do orçamento doméstico na história recente do país.
Longe de ser apenas um desvio estatístico, a correlação entre o crescimento exponencial do mercado de apostas e o recorde histórico de inadimplência no Brasil reflete uma crise estrutural de crédito e saúde financeira.
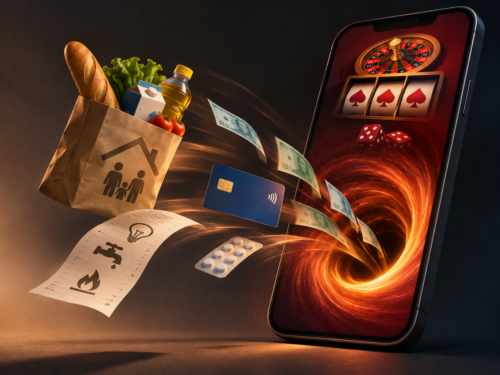
Para compreender a magnitude do problema, é preciso olhar para a velocidade com que os recursos financeiros foram drenados da economia real. Entre 2023 e meados de 2026, as movimentações mensais via Pix destinadas às plataformas de apostas saltaram de patamares modestos para uma média impressionante de R$ 30 bilhões por mês. Quando descontados os prêmios pagos, o prejuízo líquido acumulado pelos apostadores — dinheiro que efetivamente saiu de circulação do comércio e da poupança das famílias — atingiu a marca de R$ 62,5 bilhões.
Paralelamente a essa sangria financeira, os órgãos de proteção ao crédito registraram o pior cenário da história do país. Em setembro de 2026, o número de brasileiros inadimplentes (com CPFs negativados) atingiu o recorde alarmante de 84,2 mil milhões de pessoas. Hoje, cerca de 82% das famílias brasileiras possuem algum tipo de dívida ativa. O cruzamento desses dados revela que as bets não operaram no vácuo; elas disputaram — e venceram — o espaço que antes era destinado ao pagamento de contas básicas, alimentação e quitação de compromissos financeiros.
O crescimento do mercado de apostas online (bets) correlaciona-se diretamente com o salto nos índices de endividamento e registros de inadimplência no Brasil, funcionando como um dreno no orçamento familiar.
O gráfico abaixo ilustra essa dinâmica, comparando a explosão do volume financeiro mensal movimentado pelas bets e a escalada paralela no número de consumidores inadimplentes (negativados) no país ao longo dos últimos anos
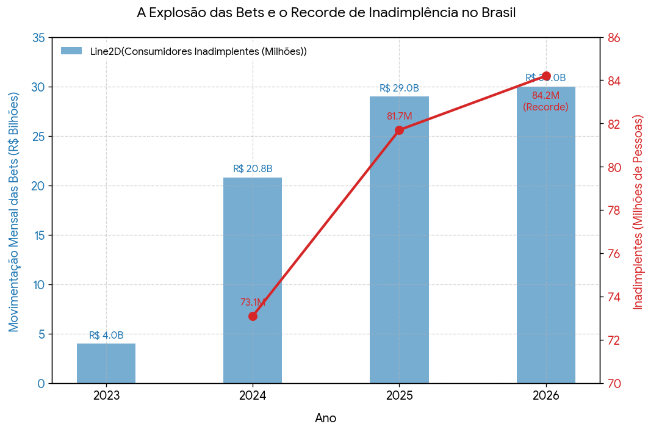
O Salto dos Números: Da Explosão das Apostas ao Recorde de Negativados
A ascensão do mercado de apostas online no Brasil deixou de ser um fenômeno de entretenimento para se tornar uma variável macroeconômica de primeira grandeza. Entre 2023 e meados de 2026, o fluxo de capital direcionado às plataformas de apostas gerou um choque de alocação de renda sem precedentes no orçamento doméstico. Sob a ótica macroeconômica, o crescimento das bets impôs um severo “efeito substituição”, drenando liquidez de setores tradicionais da economia real, afetando a taxa de poupança, reduzindo a eficácia de políticas de transferência de renda e forçando uma reação coordenada da autoridade monetária.
O principal impacto macroeconômico do mercado de apostas reside na reconfiguração da despesa de consumo das famílias. O montante que atinge a média de R$ 30 bilhões por mês, como já mencionamos – movimentados via Pix, para as bets não representa a criação de nova renda, mas sim a realocação de recursos que antes sustentavam o Produto Interno Bruto (PIB) por meio do comércio e de serviços tradicionais.
Fluxo de Renda Tradicional:
[Renda Familiar] ──> [Supermercados / Varejo / Serviços] ──> [PIB Real]
Fluxo Modificado pelas Bets:
[Renda Familiar] ──> [Plataformas de Bets (Remessa Exterior)] ──> [Vazamento de Capital]
- Impacto no Varejo e Supermercados: Setores de bens de consumo não duráveis (como alimentos e produtos de higiene) e semiduráveis (vestuário e calçados) registraram uma desaceleração no volume de vendas diretamente correlacionada ao aumento dos depósitos em plataformas de jogos. O comércio tradicional passou a disputar a renda disponível do trabalhador diretamente com algoritmos de recompensa imediata.
- Depreciação da Taxa de Poupança: A poupança das famílias, historicamente baixa no Brasil, sofreu um duplo impacto. Recursos que poderiam ser canalizados para a formação bruta de capital fixo ou para fundos de reserva foram consumidos pela perda líquida acumulada nas plataformas, que totalizou R$ 62,5 bilhões no período analisado.
A Reação do Banco Central e a Crise do Canal de Crédito
O Bacen passou a monitorar o mercado de apostas com crescente preocupação à medida que os indicadores de estabilidade financeira começaram a se deteriorar.
- Distorção da Política Monetária: O Banco Central enfrentou um cenário em que a transmissão da taxa básica de juros (Selic) perdeu eficiência para contrair o consumo de risco. Enquanto os juros elevados historicamente desestimulam o crédito ao consumo tradicional, o endividamento via cartões de crédito e cheque especial para o financiamento de apostas apresentou inelasticidade em relação ao custo do dinheiro.
- Inadimplência Estrutural e Risco de Crédito: Com a taxa de inadimplência 40% maior entre os apostadores ativos, os bancos e as instituições financeiras observaram uma piora na qualidade de suas carteiras de crédito pessoal. O avanço para o recorde de 84,2 milhões de negativados na Serasa elevou o risco de crédito sistêmico, forçando os bancos a aumentarem suas Provisões para Devedores Duvidosos (PDD) e a restringirem a concessão de novos financiamentos produtivos.
Desconfiguração de Políticas Públicas: O Caso do Bolsa Família
Um dos diagnósticos mais alarmantes para os formuladores de políticas públicas foi a perda de eficácia dos programas de transferência de renda, com destaque para o Bolsa Família.
Projetado para garantir a segurança alimentar e estimular a atividade econômica local nas regiões mais vulneráveis, o programa social teve parte de seu multiplicador macroeconômico anulado. Dados técnicos revelaram que bilhões de reais distribuídos pelo governo federal foram desviados diretamente dos caixas dos supermercados de bairro para as contas de empresas de jogos eletrônicos, muitas delas sediadas em paraísos fiscais. Esse desvio de finalidade neutralizou o impacto esperado da política fiscal distributiva, gerando uma crise de liquidez no pequeno comércio periférico.
Conclusão: O Custo de Oportunidade do PIB
O balanço macroeconômico da era das bets comerciais no Brasil demonstra que o setor operou como um forte dreno sobre o crescimento sustentável. O capital evaporado nas mesas de apostas virtuais gerou um custo de oportunidade incomensurável para o país: deixou de financiar o consumo de bens duráveis, de amortecer o endividamento das famílias e de se transformar em investimento produtivo.
A subsequente intervenção estatal e a proibição das operações comerciais refletiram o reconhecimento de que a desregulamentação do setor colocava em risco os pilares do consumo interno — o principal motor do PIB brasileiro.
A Anatomia do Ciclo do Endividamento
A relação entre apostas e inadimplência não é meramente circunstancial. Estudos de instituições financeiras e cooperativas de crédito apontam que o comportamento de risco associado aos jogos online amplifica dramaticamente a fragilidade financeira. Os principais fatores que explicam esse vínculo direto incluem:
- A Taxa de Inadimplência Discrepante: Indicadores do setor de crédito demonstram que a taxa de inadimplência é 40% maior entre pessoas que apostam recorrentemente em comparação com os não apostadores.
- O Efeito “Perseguição de Prejuízo”: O principal motor da inadimplência reside em um comportamento psicológico conhecido como chasing (perseguir a perda). Ao perder dinheiro nas bets, o indivíduo recorre a linhas de crédito caras — como o cheque especial e o rotativo do cartão de crédito — na tentativa de recuperar o montante perdido, gerando um efeito bola de neve.
- A Ilusão da Quitação de Dívidas: Cerca de 44% dos apostadores ativos declararam utilizar as plataformas com o objetivo explícito de fazer dinheiro rápido para pagar outras dívidas em atraso. Essa tentativa de resolver um problema de liquidez através de um mecanismo de probabilidade desfavorável funciona como um catalisador para a insolvência definitiva.
Assim, quando acontece uma externalidade negativa, que afeta a sociedade, o Estado deve intervir com medida de proteção social e de saúde pública, visando conter os danos causados pela rápida expansão dos jogos de azar no país. O papel do Estado diante dessas externalidades negativas geradas pelas apostas online (bets) é mitigar ou neutralizar os custos sociais, médicos e econômicos que as empresas de apostas transferem para a coletividade, atuando por meio de regulação estrita, tributação compensatória ou proibição direta.
Quando uma pessoa aposta, a relação financeira é direta entre ela e a plataforma. No entanto, os desdobramentos negativos do vício não ficam restritos ao jogador: recaem sobre a família, o sistema público de saúde, a rede de proteção social e a economia real.
Portanto, precisamos garantir os efeitos da Medida Provisória n° 1394, de 2026, que, longe de constituir uma interferência arbitrária no livre mercado, a proibição total operou como uma intervenção sanitária, social e financeira diante dos danos causados por um setor estruturado sobre falhas cognitivas sistêmicas. O estancamento da drenagem orçamentária constitui o primeiro passo para a reabilitação do consumo produtivo real.
A ação vai ao encontro das iniciativas pioneiras desenvolvidas pelo Governo do Ceará, por meio da Secretaria do Planejamento e Gestão (Seplag-CE) e da Escola de Gestão Pública do Estado do Ceará (EGPCE), para a educação financeira e previdenciária dos cearenses, incluindo o combate às bets.
Assim, o Governo do Estado instituiu a Estratégia Estadual de Educação Financeira e Previdenciária (E3F), que é uma política pública aprovada por Lei Estadual que, sob a coordenação da Secretaria do Planejamento e Gestão do Ceará (Seplag-CE), em parceria com a Escola de Gestão Pública do Ceará (EGPCE), estabelece uma atuação planejada e abrangente para fortalecer a capacidade financeira dos cidadãos, estimular o consumo sustentável e orientar servidores públicos estaduais ativos, inativos e pensionistas sobre o planejamento e a organização das finanças pessoais.
Ao instrumentalizarmos as pessoas e famílias estamos fornecendo acesso à informação, fortalecemos a soberania financeira, inclusive na prevenção de fraudes. O Brasil, para crescer adequadamente, com distribuição de renda e produtividade, precisa evoluir também na capacidade que seus cidadãos e suas cidadãs têm de gerenciar os recursos. Isso inclui as nossas finanças, nossa capacidade de poupar, de gerenciar custos e de pensar em investir para o futuro. A proposta é inovadora pois, prevê a articulação entre órgãos públicos e a rede de ensino, com a possibilidade de integrar componentes eletivos e percursos formativos à Base Nacional Comum Curricular (BNCC). A medida busca ampliar o acesso ao conhecimento sobre finanças desde a formação escolar. Outro eixo previsto é o incentivo à criação de núcleos gratuitos de apoio financeiro, além do estímulo à produção de conhecimento científico na área. A política também institui a Semana Estadual de Educação Financeira e Previdenciária, como forma de fortalecer a disseminação de informações e a construção de uma cultura de responsabilidade fiscal, previdenciária e social.
Anamaria Lusardi, uma reconhecida pesquisadora sobre o tema da educação financeira, demonstrou que “pessoas com maior conhecimento financeiro, tendem a ter comportamentos mais favoráveis à sua segurança financeira”. Outra pesquisa realizada com a meta-análise de 126 artigos por Tim Kaiser e Lukas Menkhoff, apesar dos efeitos heterogêneos, a educação financeira afeta significativamente o comportamento financeiro e, em maior medida a alfabetização financeira”.
Reconhecemos que a educação financeira tem um papel fundamental , mas ela não irá ficar isolada apenas em um curso, por isso foi construída uma política pública, que se integre aos múltiplos aspectos de nossa economia comportamental, a partir de criação de nudges (pequenas intervenções que serão criadas, com uso de insights psicológicos, ou seja, o empurrão para escolha certa), melhoria contínua dos marcos regulatórios para capacidade de defesa usuários do sistema financeiro e estímulo ao processo da arquitetura de escolha, que é a capacidade de organizar os contextos e alternativas para que as pessoas possam tomar decisões.
Portanto, a Estratégia Estadual de Educação Financeira do Estado do Ceará é uma política pública que está na vanguarda do sistema de proteção dos consumidores e de suas famílias, onde fortalecemos o que a Professora Vera Ferreira chama de “quinteto fantástico”: 1) educação financeira;2) arquitetura de escolhas; 3) nudges e outros insights psicológicos; 4) regulação e; 5) defesa do consumidor.
O Governo do Ceará lançou o curso Educação Financeira para Cidadania Plena, inicialmente ofertado em cooperação com a Fundação Demócrito Rocha, mas hoje todo conteúdo já está disponível gratuitamente na plataforma EGPCE Virtual, com acesso aberto e gratuito a toda a população.
Com carga horária de 144 horas/aula, distribuídas em 12 módulos, a formação aborda temas como planejamento financeiro, consumo consciente, prevenção ao superendividamento, investimentos, segurança digital e riscos associados às apostas on-line. O curso é oferecido na modalidade de educação a distância (EaD) e pode ser acessado em https://escola.egp.ce.gov.br/catalogo/1850.

Alexandre Sobreira Cialdini, pós-doutor em Administração e Políticas Públicas, economista e secretário do Planejamento e Gestão da Seplag.
[1] Ver, a propósito, https://www.bcb.gov.br/estatisticas/estatisticasmonetariascredito.