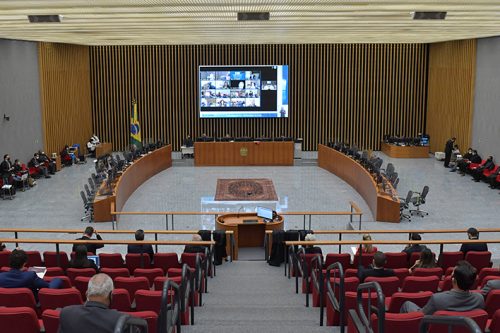
Entenda o caso – A 3ª Turma do Superior Tribunal de Justiça manteve decisão que proíbe instituições financeiras de oferecer empréstimos consignados a aposentados e pensionistas do INSS por meio de visitas domiciliares não solicitadas. O entendimento reforça a proteção do consumidor idoso contra práticas agressivas de contratação de crédito.
Por que isso importa
A decisão tem impacto direto na vida de milhões de aposentados, pensionistas e idosos brasileiros que recebem abordagens insistentes para contratação de empréstimos consignados.
Na prática, o consignado é um dos produtos financeiros mais sensíveis do país, porque o pagamento das parcelas é descontado diretamente do benefício previdenciário. Isso reduz a margem de arrependimento do consumidor e pode comprometer renda usada para alimentação, medicamentos, moradia e despesas básicas.
O STJ sinaliza que a oferta de crédito não pode se transformar em pressão psicológica dentro da casa do idoso.
Vá mais fundo
O ponto central da decisão não é proibir o empréstimo consignado, nem impedir que aposentados contratem crédito. O que o tribunal limita é a forma de abordagem.
A visita domiciliar não solicitada coloca o consumidor idoso em situação de maior vulnerabilidade. Dentro de casa, longe de orientação familiar, sem tempo adequado para análise e muitas vezes diante de linguagem técnica ou pressão comercial, o aposentado pode contratar sem plena compreensão dos custos, juros, prazo e impacto no benefício.
O STJ reconhece que idosos são consumidores hipervulneráveis. Isso não significa incapacidade para contratar, mas exige cuidado reforçado do fornecedor. Bancos e financeiras devem agir com transparência, boa-fé, informação clara e respeito à liberdade real de escolha.
A decisão também conversa com um problema recorrente no Brasil: o avanço do assédio de consumo contra beneficiários do INSS. Ligações, mensagens, visitas, promessas de dinheiro rápido e contratação facilitada criam um ambiente de risco para superendividamento.
O que muda na prática
Bancos e financeiras continuam podendo oferecer crédito, desde que respeitem limites legais e éticos.
O que passa a ser juridicamente sensível é a abordagem ativa, presencial e não solicitada na residência do aposentado ou pensionista.
Para o consumidor, a decisão fortalece pedidos de anulação de contratos, contestação de descontos indevidos, reclamações administrativas e ações judiciais quando houver indício de contratação abusiva, pressão comercial ou falta de informação adequada.
Para o mercado financeiro, o recado é objetivo: vender crédito para idoso exige responsabilidade ampliada.
O ponto de equilíbrio
A decisão não trata o idoso como incapaz. O tribunal não nega sua autonomia privada.
O que se afirma é que autonomia só existe quando há liberdade real, informação compreensível e ausência de pressão. Quando a contratação nasce de abordagem invasiva, especialmente dentro da residência do consumidor, o negócio deixa de ser simples relação comercial e passa a envolver assimetria relevante de poder.
A divergência no julgamento apontou justamente esse cuidado: proteger o idoso sem transformar vulnerabilidade em presunção absoluta de incapacidade. Ainda assim, prevaleceu a leitura de que a visita domiciliar não solicitada ultrapassa o limite legítimo da oferta de crédito.
Leitura Focus Poder
O Judiciário envia uma mensagem clara ao sistema financeiro: o benefício previdenciário não pode ser tratado como alvo permanente de captação comercial agressiva. O aposentado pode contratar crédito, mas não pode ser cercado dentro da própria casa por estratégias de venda que exploram confiança, urgência, desconhecimento ou fragilidade.
A decisão do STJ reforça uma tendência maior do Direito do Consumidor brasileiro: proteger não apenas o conteúdo do contrato, mas também o caminho usado para chegar até ele. Em tempos de superendividamento, fraudes bancárias e descontos previdenciários questionados, a forma de vender crédito passou a ser tão importante quanto o contrato assinado.